






Escritórios
Lisboa e Porto registam mais negócios de escritórios, mas com áreas mais pequenas
Os mercados de escritórios de Lisboa e Porto registaram um aumento do número de operações até setembro de 2026, embora com uma redução significativa da área contratada. De acordo com os relatórios Lisbon Office Market Outlook e Porto Office Market Outlook Q3 2026, da Savills Portugal, a tendência revela um mercado mais fragmentado, marcado por operações de menor dimensão e por uma procura cada vez mais concentrada em edifícios modernos e bem localizados.
Em Lisboa, a área contratada atingiu 97.230 metros quadrados (m²) nos primeiros nove meses do ano, menos 26% face ao período homólogo. Apesar desta quebra, o número de negócios aumentou 1%, para 118 operações, enquanto a área média por transação recuou de 1.123 m², em 2025, para 824 m² este ano.
A descida é explicada, em parte, pelo efeito de comparação com o ano anterior, marcado por operações de grande dimensão, nomeadamente a aquisição de dois edifícios em construção em Entrecampos pelo Banco de Portugal, que representaram cerca de 32 mil m².
No terceiro trimestre, o mercado lisboeta registou 30.324 m² de área contratada. A procura foi particularmente expressiva por parte das empresas dos setores de tecnologia, media e telecomunicações, que concentraram 30% da área ocupada até setembro, praticamente o dobro da quota registada no período homólogo de 2025. Este setor ultrapassou os serviços financeiros, cuja participação desceu de 34% para 9%, num resultado influenciado pelas operações do Banco de Portugal no ano passado.
Nova Zona de Escritórios lidera procura em Lisboa
A distribuição geográfica da procura evidencia diferenças significativas entre as várias zonas de escritórios da capital. A Nova Zona de Escritórios, que abrange áreas entre Sete Rios, a Avenida José Malhoa e o Colombo, liderou a contratação, com 26.791 m², mais do dobro do registado no período homólogo.
Também o Prime CBD apresentou uma evolução positiva, com um crescimento de 60% no volume de ocupação, apesar da reduzida oferta disponível. Em sentido contrário, o Parque das Nações registou uma quebra de 60% e o Corredor Oeste de 38%.
A escassez de espaços disponíveis nas zonas centrais continua a pressionar os valores de arrendamento. No Prime CBD, a taxa de desocupação situa-se nos 4,4%, cerca de metade da média de Lisboa, enquanto a renda prime se mantém nos 30 euros/m²/mês, mais 20% do que em 2021.
Na Zona Histórica e Ribeirinha, a disponibilidade é ainda mais reduzida, com uma taxa de desocupação de apenas 3,6%. Esta pressão levou a renda prime a aumentar 28% num ano, atingindo os 32 euros/m²/mês e ultrapassando o valor praticado no Prime CBD.
Já o Corredor Oeste, em Oeiras, concentra o maior parque de escritórios da região de Lisboa e aproximadamente metade da oferta disponível. A taxa de desocupação nesta zona é de 16,9%, cerca do dobro da média do mercado.
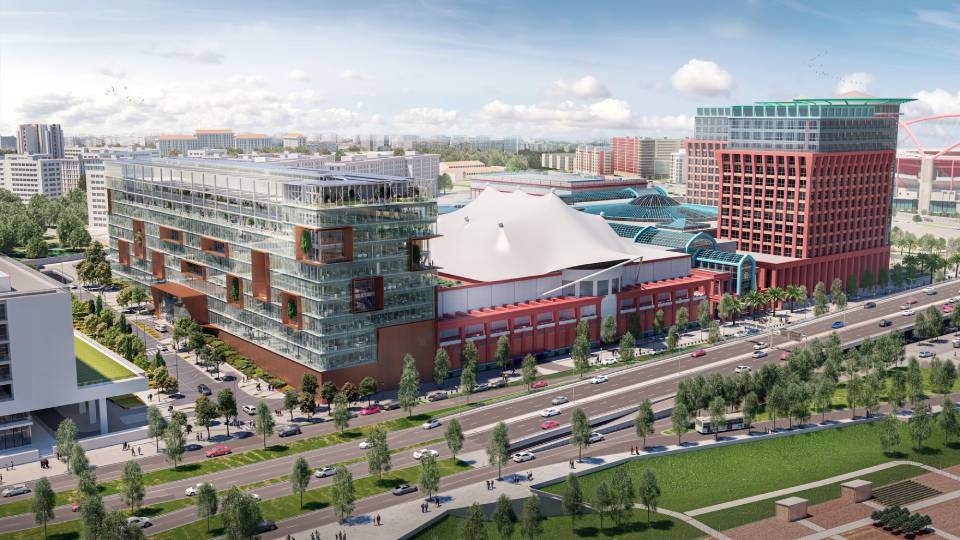
No que respeita à nova oferta, estão previstos cerca de 197 mil m² de escritórios em 15 edifícios até 2028, mais de metade dos quais localizados nas zonas centrais da cidade, com destaque para o projeto de Entrecampos.
Para Alexandra Portugal Gomes, Head of Research da Savills Portugal, a redução da área contratada deve ser analisada tendo em conta o efeito das grandes operações realizadas no ano passado. A responsável considera que os indicadores não traduzem necessariamente um abrandamento da procura, mas antes uma alteração na dimensão e distribuição dos negócios.
A responsável identifica ainda uma maior polarização do mercado, com as empresas a privilegiarem edifícios modernos e bem localizados, enquanto as zonas com imóveis mais antigos e maior disponibilidade enfrentam maiores dificuldades em captar ocupação.
Porto regista crescimento das operações, impulsionado pelas expansões
No Porto, a evolução do mercado apresenta algumas semelhanças com Lisboa. Até setembro, foram registados mais 12% de negócios, mas a área contratada diminuiu 10%, fixando-se nos 25.593 m².
No terceiro trimestre, a área contratada totalizou 6.077 m², uma quebra de 66% face ao mesmo período de 2025. Também neste caso, a comparação é influenciada por uma operação de grande dimensão realizada no ano passado: a ocupação de 8.676 m² no edifício M-ODU, em Campanhã. Excluindo esta transação, a redução trimestral seria de aproximadamente 33%.
As 14 operações realizadas no terceiro trimestre evidenciam a predominância de negócios de menor dimensão, sendo que a maior ocupação correspondeu a 1.726 m².
Uma das principais tendências identificadas no mercado portuense é o crescimento das expansões de área por parte de empresas já instaladas na cidade. Estas operações totalizaram 10.489 m² até setembro, mais 19% do que no período homólogo, ultrapassando as mudanças de escritório, que recuaram 32%, para 10.006 m².
Os dados apontam, assim, para uma preferência das empresas por aumentar a área nas instalações que já ocupam, em detrimento da mudança para novos espaços.
No terceiro trimestre, os CBD da Boavista e da Baixa concentraram, em conjunto, 57% da área contratada. À semelhança de Lisboa, o setor de tecnologia, media e telecomunicações liderou a procura acumulada desde janeiro, representando 35% da área total ocupada.
Oferta limitada mantém pressão sobre as rendas no Porto
O mercado portuense continua a caracterizar-se por uma disponibilidade reduzida de escritórios. A taxa de desocupação situa-se nos 3,4%, menos de metade da registada em Lisboa.
No CBD da Boavista, a renda prime mantém-se nos 21 euros/m²/mês. Contudo, a renda média efetivamente praticada aumentou 6%, para 19,03 euros/m²/mês, aproximando-se do valor prime.
Do lado da oferta, deverão entrar no mercado 45.294 m² de novos escritórios no último trimestre de 2026, sendo que metade desta área já se encontra ocupada. Até 2028, estão previstos aproximadamente 96 mil m² de nova oferta.
O CBD da Baixa concentra a maior parcela dos espaços ainda sem ocupante, com rendas pedidas entre 18,50 e 23 euros/m²/mês, acima dos 17 euros/m²/mês correspondentes à renda prime atualmente praticada na zona.
João Lima, Market Research Manager, Porto Office da Savills Portugal, relaciona esta evolução com a crescente internacionalização da economia portuense e a capacidade da região para atrair empresas e talento de diferentes geografias e setores.
Na sua análise, esta dinâmica tem contribuído para consolidar um ecossistema empresarial mais diversificado e competitivo, gerando uma procura mais exigente, orientada para espaços de elevada qualidade, flexíveis e adaptados às novas necessidades das organizações.
Escritórios Grade A continuam a sustentar o mercado
Apesar da redução da área contratada, Lisboa e Porto apresentam sinais de dinamismo, traduzidos no aumento do número de operações e na crescente importância dos espaços de qualidade superior.
Frederico Leitão de Sousa, Head of Offices da Savills Portugal, considera que os resultados confirmam o papel determinante dos escritórios Grade A na atividade dos dois mercados, destacando a sua resiliência e capacidade para captar procura.
O responsável antecipa ainda que o último trimestre de 2026 deverá manter uma evolução positiva, sustentada pela preferência das empresas por edifícios modernos e com características que respondam às novas exigências de ocupação.