






Lisboa entra no radar do risco de bolha imobiliária da UBS
Lisboa entrou pela primeira vez no UBS Global Real Estate Bubble Index e surge já na categoria de risco acrescido de bolha imobiliária, num ano marcado pela subida dos preços da habitação e pelo agravamento das dificuldades de acesso à casa. A capital portuguesa está entre as cidades onde os preços reais das habitações mais aumentaram no último ano, com uma valorização de cerca de 10%, segundo o estudo da UBS.
A edição de 2026 analisou os mercados residenciais de 23 grandes cidades mundiais, incluindo, pela primeira vez, Lisboa e Seul. No topo da escala de risco encontram-se Zurique e Tóquio, classificadas como mercados com risco elevado de bolha.
Lisboa surge no segundo nível de risco, ao lado de Miami, Dubai, Seul e Genebra. Miami, que tinha apresentado o risco mais elevado nas duas edições anteriores, recuou para a categoria de risco acrescido.
Lisboa entre as cidades onde o risco mais aumentou
A capital portuguesa registou, juntamente com Seul, o maior aumento do risco de bolha entre as cidades analisadas este ano.
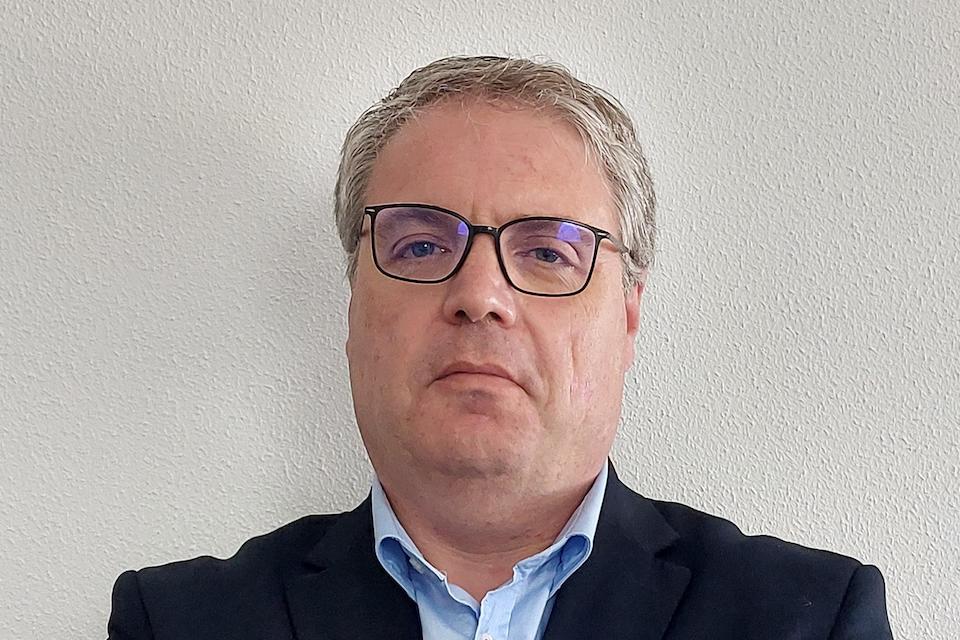
O UBS atribui a evolução a um contexto de forte valorização residencial, num mercado que, ao longo da última década, beneficiou da entrada de capital e talento internacionais. Carlos Santos Lima, UBS Country Head em Portugal, considera que Lisboa constitui um exemplo particularmente relevante da diferenciação que está a marcar os mercados imobiliários internacionais.
“Ao longo da última década, a cidade beneficiou significativamente da atração de capital e talento internacionais”, afirma o responsável, citado no estudo.
A subida do risco não é, contudo, exclusiva de Lisboa. Os desequilíbrios também se intensificaram em Milão, Hong Kong, Madrid e Dubai, embora neste último caso o risco tenha diminuído desde março.
Na Europa, Zurique e Genebra continuam condicionadas pelos baixos custos de financiamento, que contribuem para aumentar os riscos. Em sentido contrário, Frankfurt e Amesterdão registaram as maiores descidas das pontuações de risco entre as cidades europeias.
Preços sobem cerca de 10% em Lisboa, Madrid e Seul
Apesar de, em termos agregados, os preços reais da habitação, as rendas e os rendimentos terem permanecido praticamente estáveis no conjunto das cidades analisadas, as diferenças entre mercados são significativas.
Lisboa, Seul, Madrid e Hong Kong registaram aumentos reais dos preços da habitação de cerca de 10% no último ano.
No extremo oposto, Vancouver e Toronto registaram quedas de aproximadamente 10%. Frankfurt e Munique também apresentaram descidas, embora menos acentuadas.
A evolução dos preços ocorre num contexto em que os custos de financiamento continuam elevados. Para Matthias Holzhey, economista do Chief Investment Office da UBS Global Wealth Management e autor principal do estudo, a manutenção de custos de financiamento elevados deverá limitar a valorização dos preços residenciais no curto prazo.
Comprar casa já custa mais de 40% do rendimento em muitas cidades
O estudo coloca também em evidência a dimensão do problema da acessibilidade.
Na maioria das cidades analisadas, o custo anual de uma habitação própria de 60 m², incluindo juros do crédito à habitação e despesas de manutenção, representa mais de 40% do rendimento bruto de um profissional altamente qualificado.
A pressão é particularmente evidente quando comparados os custos de comprar e arrendar. Segundo a UBS, em cidades como Munique, Hong Kong e Sydney, o custo de uma habitação própria é atualmente substancialmente superior ao do arrendamento.
O cenário ajuda a explicar por que razão a subida dos preços não se traduz necessariamente num mercado residencial equilibrado. A valorização dos ativos ocorre em paralelo com uma crescente dificuldade de acesso à habitação.
Imobiliário nem sempre protegeu da inflação
O estudo analisa ainda o comportamento do imobiliário durante os últimos cinco anos e conclui que, em mais de metade das cidades, a habitação não conseguiu proporcionar proteção contra a inflação.
Os mercados classificados como de elevado risco de bolha em 2021 registaram posteriormente as maiores correções, com uma queda média dos preços de cerca de 15% desde então.
Também a intensidade da inflação teve impacto. As cidades onde a inflação ficou acima da média registaram uma descida média de aproximadamente 5% nos preços reais das habitações. Já nos mercados com inflação inferior à média, os preços reais cresceram, em média, cerca de 10% por ano durante o mesmo período.
Falta de oferta mantém pressão sobre o mercado
Apesar dos ajustamentos registados em algumas cidades, a UBS considera que a procura por habitação urbana continua robusta.
Um dos indicadores dessa procura é a evolução das rendas, que, nos últimos cinco anos, acompanharam geralmente o crescimento dos rendimentos e, em muitos casos, chegaram a ultrapassá-lo.
Para Maciej Skoczek, economista do Chief Investment Office da UBS Global Wealth Management e autor do estudo, as avaliações atuais permitem ainda perspetivar que o imobiliário residencial possa funcionar como proteção contra a inflação a médio prazo.
A persistência das limitações do lado da oferta é apontada como um dos fatores que sustentam esta perspetiva.
Para Lisboa, a entrada no índice da UBS coloca assim dois fenómenos em evidência: por um lado, a forte valorização acumulada do mercado residencial e o aumento do risco de desequilíbrios; por outro, uma procura urbana que permanece elevada num contexto de oferta limitada.
O desafio para os próximos anos será, segundo o retrato traçado pelo estudo, conciliar a atratividade crescente da capital portuguesa para o investimento com a capacidade de garantir habitação acessível para quem vive e trabalha na cidade.