






Imagem gerada por IA
Portugal ganha peso na nova geografia mundial do imobiliário de luxo
Portugal está bem posicionado para beneficiar da crescente procura internacional por residências de luxo fora dos grandes centros urbanos, com Lisboa, Comporta e Algarve a destacarem-se numa tendência que privilegia destinos costeiros, natureza, privacidade e qualidade de vida.
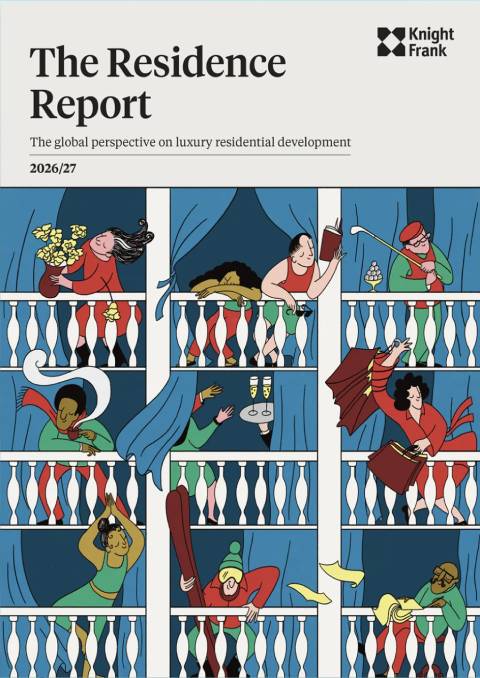
A conclusão consta da edição 2026/27 do The Residence Report, da Knight Frank, associada da Quintela + Penalva em Portugal, que identifica uma deslocação gradual do investimento residencial de luxo das grandes cidades para destinos costeiros, ilhas e resorts associados a estilos de vida de elevada qualidade.
Lisboa continua, contudo, a ocupar uma posição relevante no mercado internacional. Os valores de referência na capital portuguesa permanecem abaixo dos registados em mercados como Londres, Nova Iorque, Paris, Miami ou Milão, o que, segundo Carlos Penalva, sócio fundador da Quintela + Penalva, significa que existe ainda “margem de valorização de Lisboa face a alguns grandes mercados internacionais”.
Já Comporta e Algarve beneficiam sobretudo da escassez de oferta e do posicionamento associado ao lifestyle. O relatório destaca particularmente a evolução da Comporta, que deixou de ser encarada como um destino emergente para ser considerada “um dos destinos costeiros mais cobiçados da Europa”.
Compradores internacionais procuram várias residências
A tendência é acompanhada por uma mudança no comportamento dos compradores de elevado património. Segundo o relatório, o número médio de propriedades residenciais detidas por UHNWIs — indivíduos com património líquido ultraelevado — aumentou de 2,9 para 3,8 em menos de uma década.
Em vez de concentrarem o património residencial numa única localização, estas famílias estão a criar várias bases internacionais. Neste contexto, o estudo identifica Portugal e Espanha entre os destinos procurados por famílias norte-americanas, não apenas por questões fiscais, mas também como forma de diversificação e proteção patrimonial perante riscos geopolíticos.
Esta evolução altera a lógica da procura: uma casa em Portugal pode passar a funcionar como uma das várias bases internacionais do proprietário, integrada numa carteira imobiliária diversificada, sem substituir necessariamente a residência principal.
Luxo passa a valorizar o que é difícil de replicar
O relatório aponta também para uma transformação do próprio conceito de luxo. Piscinas, spas, ginásios ou serviços de concierge tornaram-se mais comuns, fazendo com que a diferenciação se desloque para fatores menos replicáveis, como localização, arquitetura, privacidade, natureza, experiência, serviço personalizado e ligação ao território.
O wellness ganha igualmente importância, deixando de ser apenas uma comodidade adicional para integrar a conceção dos próprios empreendimentos, através de componentes relacionadas com saúde, longevidade, nutrição, natureza e comunidade.
Esta evolução pode favorecer Portugal pela combinação entre clima, costa, natureza, gastronomia, cultura e qualidade de vida, sobretudo em projetos imobiliários capazes de integrar estes elementos no próprio produto residencial.
“Portugal mantém uma dinâmica residencial muito forte e continua a destacar-se no contexto europeu e internacional”, afirma Carlos Penalva, sublinhando a procura de compradores nacionais e estrangeiros.
A nível global, a Knight Frank prevê que o crescimento médio dos preços das residências prime nas 20 cidades analisadas passe de 1,6% em 2026 para 2,2% em 2027. Seul, Tóquio e Hong Kong lideram as previsões de crescimento, enquanto a maioria dos mercados analisados antecipa uma segunda metade de 2026 mais dinâmica em procura, transações e atividade de compradores internacionais.
A (forte) expansão das 'branded residences'
O mercado mundial de branded residences está em forte expansão e deverá atingir 1.800 projetos e mais de 300 mil unidades até 2031, impulsionado pelo crescimento da riqueza, maior mobilidade internacional e procura por destinos associados ao lifestyle, segundo o Global Residences Report da Knight Frank.
O levantamento da consultora identificou cerca de 1.800 projetos em funcionamento ou em desenvolvimento, ligados a mais de 200 marcas e distribuídos por 90 países. O número de empreendimentos operacionais passou de 354 em 2015 para 903 no final de 2025 e deverá ultrapassar a barreira dos 1.000 projetos em 2026.
A expansão está também a alterar a geografia do setor. Embora os Estados Unidos continuem a concentrar o maior número de projetos em funcionamento, o Médio Oriente representa atualmente 20% dos empreendimentos e 29% do pipeline mundial.
O Dubai mantém-se como o principal mercado urbano, com 175 projetos, enquanto Abu Dhabi e Ras Al Khaimah aumentam o seu peso nos novos desenvolvimentos. No entanto, a guerra e conflitualidade na região deverá atrasar alguns destes projetos, o que poderá levar ao aumento da atratividade da Europa e, em particular da Península Ibérica.
Luxo residencial afasta-se das grandes cidades
Uma das mudanças mais significativas identificadas pela Knight Frank é o crescimento das localizações fora dos grandes centros urbanos. Em 2016, menos de quatro em cada dez projetos estavam fora das principais cidades. Atualmente representam mais de metade e deverão atingir 57% em 2028, considerando os projetos previstos.
Mais de metade das novas aberturas ocorre já em destinos costeiros, ilhas, montanhas e resorts. Considerando os empreendimentos existentes e em desenvolvimento, a ilha de Phuket, na Tailândia, já conta com mais projetos de residências de marca do que Londres.
O próprio conceito de branded residence está a diversificar-se. As marcas hoteleiras representam cerca de 70% dos projetos atualmente em funcionamento, mas o peso desce para 60% quando se inclui o pipeline. A Knight Frank estima que as marcas não hoteleiras passem de cerca de 30% da oferta em 2025 para quase 40% em 2028, com grupos de moda, automóveis e marcas de lifestyle a entrarem neste mercado.